
2024年度业绩快报每日速递(2025年2月27日)
公司被标黄需同时满足条件:营业总收入大于1亿元;去年同期净利润大于0.5亿元;营业收入同比增长;净利润同比增长;净利润的增长幅度要大于收入的增长幅度。
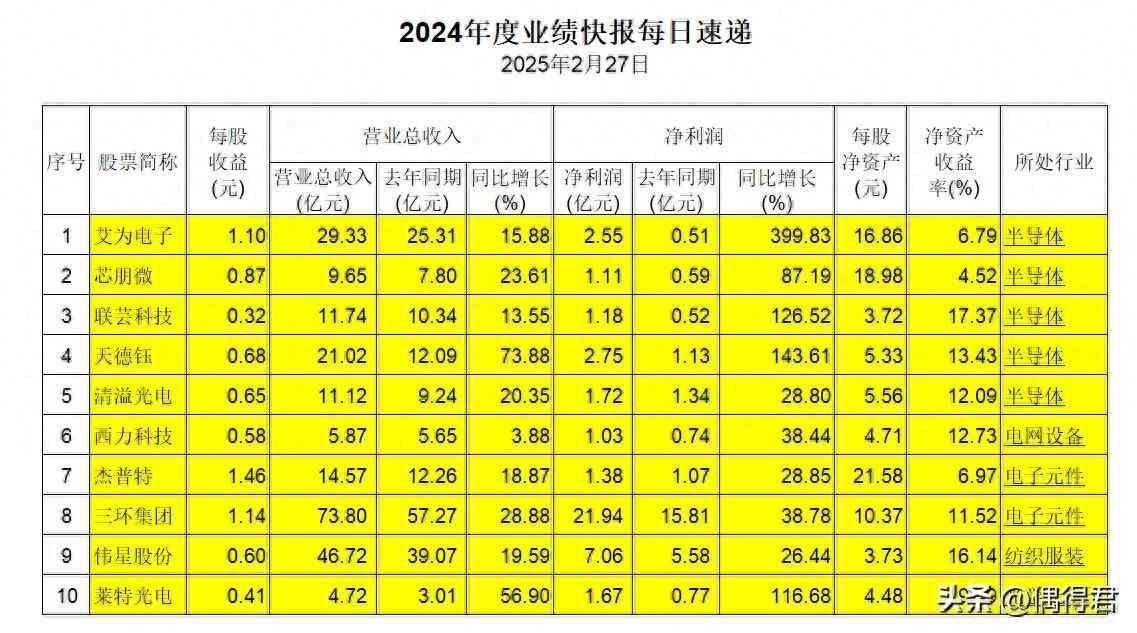
1、艾为电子(688798)持续重点布局高性能数模混合、电源管理、信号链等长期价值产品,从设计、算法、应用、工艺全链条发展等多方面为客户提供综合立体的解决方案;依托产品平台型公司优势,公司不断丰富产品矩阵,持续推出新产品。持续拓展消费电子、工业互联及汽车领域,2024年公司营收和出货量创历史新高,产品出货量超60亿颗,综合毛利率连续五个季度环比持续提升,2024年Q4单季度毛利率约为33.54%,较上年同期增长超9个百分点。
2、芯朋微(688508)始终聚焦功率半导体市场,以行业领先的高压AC-DC为入口,2024年大力推进高/低压驱动芯片、数字电源芯片、智能功率器件及模块营收同比增长60%以上;满足客户“PowerSemiTotalSolution”的深度需求,共同打造创新的高集成半导体产品和方案,提高客户整机竞争力。公司净利润同增长主要系报告期内营业收入增加,毛利增加。
3、联芸科技(688449)2024年首次公开发行股份。消费类电子市场整体呈现出温和复苏的趋势,公司数据存储主控芯片业务营业收入实现稳健增长;公司AIoT信号处理及传输芯片业务全年营业收入较上一年度实现显著增长。公司净利润同比增长主要原因为:一方面公司营业总收入增加、综合毛利率有所提升,并持续加强对期间费用的管控;另一方面受相关研发项目进展影响,递延收益摊销增加。
4、天德钰(688252)本期业绩增长主要是终端消费市场复苏,公司不断加大产品技术创新,加快产品迭代速度,扩充产品矩阵,通过差异化策略不断提升市场份额,同时公司注重精细化管理,提搞了存货周转速度,与晶圆厂和封测厂等供应链紧密合作,保证了产能和交付,使得业绩稳步增长。
5、清溢光电(688138)围绕“平板显示掩膜版+半导体芯片掩膜版”互促共进的“双翼”战略发展目标,持续专注于掩膜版的研发、生产和销售。公司的净利润和增长主要系报告期内销售规模增长,利润增长所致。报告期末公司总资产较上年末增长31.91%,主要系报告期内佛山新工厂投入(新增土地和厂房建设、设备订购等)使得无形资产、在建工程及其他非流动资产增加所致。
6、得益于国家电网与南方电网业务订单的持续增加,西力科技(688616)营业收入实现了稳健增长,特别是智能电网产品收入的显著增长。公司利润实现显著增长,主要得益于两方面:智能电网产品收入大幅提升;产品综合毛利率同比增长5.57%。
7、杰普特(688025)持续深耕新能源领域激光加工需求,研发新品类激光器、激光加工监控模块,进一步提升客户加工效率的同时也带动公司相关产品营收增长;公司长期聚焦消费电子激光精密加工以及光电模组检测行业需求,为消费电子行业头部客户提供激光/光学综合解决方案,相关产品营收获得增长。公司持续降本增效,在进一步降低采购成本的同时,通过管理体制改革及数字化系统改革降低总体生产经营成本,持续提升公司竞争力。
8、三环集团(3408)收入及利润同比增长的主要原因为:光通信、消费电子等领域呈现恢复态势,带动公司主营业务产品需求增长。其中,公司MLCC产品不断实现技术和市场突破,品牌核心竞争力逐步提升,销售同比有较大幅度增长;受益于全球数据中心建设加快,光器件产品需求不断增长,公司光纤陶瓷插芯及相关产品销售同比增长。
9、伟星股份(0023)积极把握行业景气度的变化,以客户需求为核心,聚焦主要客户和重点区域市场,特别是加速推进全球化战略布局,持续强化公司的综合服务保障能力和核心竞争力,取得了良好的经营业绩。
10、消费电子行业在历经阶段性调整后,市场需求呈现出显著的回暖迹象。OLED显示技术凭借自发光、高对比度、广视角、柔性可弯曲以及快速响应等突出特性,在手机、笔记本电脑、平板电脑、车载设备、智能穿戴等众多下游终端应用领域加速渗透,市场占有率稳步提升。在全球OLED面板市场中,国产厂商份额占比实现同比增长,OLED核心材料国产化进程不断加快,有力地拉动了国内OLED终端材料的市场需求。
莱特光电(688150)RedPrime材料和GreenHost材料保持稳定量产并持续迭代升级,新产品RedHost材料通过客户的量产测试,已实现小批量供货。公司OLED终端材料业务收入同比实现大幅增长,尤其是GreenHost材料的销量同比大幅攀升。
公司净利润主要系OLED终端材料销售收入增加,同时持续深化降本增效,利润增加所致。因公司股权激励及员工持股计划,报告期内确认股份支付费用为1,158.31万元,若剔除股份支付费用对损益的影响,2024年归属于母公司所有者的净利润为17,852.57万元,同比增加9,686.76万元,增长118.63%。

11、中触媒(688267)公司推出的节能高效催化剂展现出了较高的市场匹配性,受到了市场广泛认可,主要客户订单量大幅增加,产品销售量提升,营业收入增幅明显。公司净利润增加主要原因为公司主要产品销量增加,高毛利产品销售占比提高,营业收入增加;同时主要原材料及能源成本有所下降,同期股份支付费用减少。
12、东来技术(688129)在汽车售后修补涂料领域,原有客户稳步增长,实现新客户的原厂认证及量产实绩;在汽车新车内外饰涂料领域,依托独特而普遍的原厂认证优势,不断获得新客户的认可与量产实绩,处于从0到1突破之后的快速发展新阶段,带来整体业绩的提升;在汽车新车原厂OEM涂料领域,在上年度实现突破后,保持稳定供货;在3C消费电子涂料及其他工业涂料领域,在获得新客户认可的基础上实现稳定供货,提供稳定的业绩贡献。公司利润增加主要系营业收入增加,同时公司加强成本费用管理,实施降本增效,原材料采购成本下降,毛利率水平逐步提升,对业绩产生正向影响。
13、合合信息(688615)持续聚焦于人工智能与大数据领域的研发及技术创新。2024年9月26日,公司在上海证券交易所科创板成功完成首次公开发行并上市。公司利润增长主要系报告期内公司智能文字识别C端产品和B端业务营业收入持续增长所致。
14、受益于国家分级诊疗体系不断推进、多项呼吸道相关临床实践指南及专家共识发布、患者早诊早治的就诊意识提升等多方面因素,英诺特(688253)所在的呼吸道检测领域行业景气度较高。随着公司进一步拓展等级医院市场、基层医疗市场以及居家检测市场,公司2024年年度市场开拓保持较好态势。2024年第四季度公司营业收入环比持平、净利润环比有所下降,主要原因系:一方面,2024年第四季度呼吸道病原体流行情况与2023年同期有所差异,以中国疾病预防控制中心病毒病预防控制所定期披露的流感周报数据为例,2024年冬季流感流行情况整体晚于2023年同期,导致公司2024年第四季度营业收入增速低于全年增速。另一方面,公司于2024年第四季度加大了投资力度,费用化支出增加。
15、宣泰医药(688247)持续加强产品国内外销售,产品销售收入及权益分成收入显著增长;同时随着CRO/CMO客户产品获批上市,商业化生产供应增加,CMO收入增长明显。净利润增长主要原因是:(1)2023年,熊去氧胆酸胶囊中标国家药品集中带量采购,泊沙康唑肠溶片纳入国家医保目录,及美沙拉秦肠溶片在美国市场上市销售,使得相应产品2024年在相关市场的销售年同比增长显著;同时美沙拉秦肠溶片在美国市场上市销售,导致产品权益分成收入同比增加;(2)CMO收入增长明显。
16、诺禾致源(688315)公司积极应对市场需求,坚持总成本领先战略,通过延伸产品服务,深化全球客户经营,加速海外市场布局,持续扩大海外业务收入。同时,加大新产品和新技术研发投入,提升创新能力,对内降本增效,实现了营收的稳步增长,毛利率、利润率等各项盈利能力指标持续提升。
17、博拓生物(688767)持续深耕POCT体外诊断细分行业。公司销售收入稳步增长,管理及生产运营效率提升,促进业绩增长;上期与存货相关的资产减值金额较大,导致本期与上期相比利润增加;新冠疫情期间,境外客户预订检测试剂的合同于2024年度终止履行,无需返还的5万美元订单预收款及代收运输费在2024年度转为收入,导致利润增加。
18、奥泰生物(688606)持续深耕体外诊断行业的POCT细分领域,确保每月都有新产品上市,从而不断强化并巩固公司在POCT行业的创新领先地位。公司净利润增长,主要系公司营业收入的增长以及降本控费增效带来的利润增长。
19、安杰思(688581)持续深挖市场开拓提高公司产品市占率,通过新品的推出不断加深与渠道的互动,产品覆盖率和入院率得以提升。同时公司加大海外客户开发力度,从客户数量及覆盖区域均实现较好增长。在费用管理方面,在“提质、增效、降本”不断优化内部治理结构,提高自动化规模效应。公司持续加大研发费用投入,不断强化研发实力、进而提升产品竞争力。


特别声明:本文涉及到的上市公司,不做投资建议。标黄说明2024年盈利能力强。本文中业绩变动主要原因有删减,如需要详细全面了解,请自行前往官网查询完整版。
本文链接:http://sywcj.cn/gp/26007.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。