
【开源化工】桐昆股份信息更新报告:2023年业绩同比高增,长丝景气度有望继续修复
开源化工团队
金益腾 S0790520020002
龚道琳 S0790522010001蒋跨跃 S0790523120001张晓锋 S0790522080003毕 挥 S0790523080001徐正凤 S0790122070041李思佳 S0790123070026宋梓荣 S0790123070025公司信息更新报告
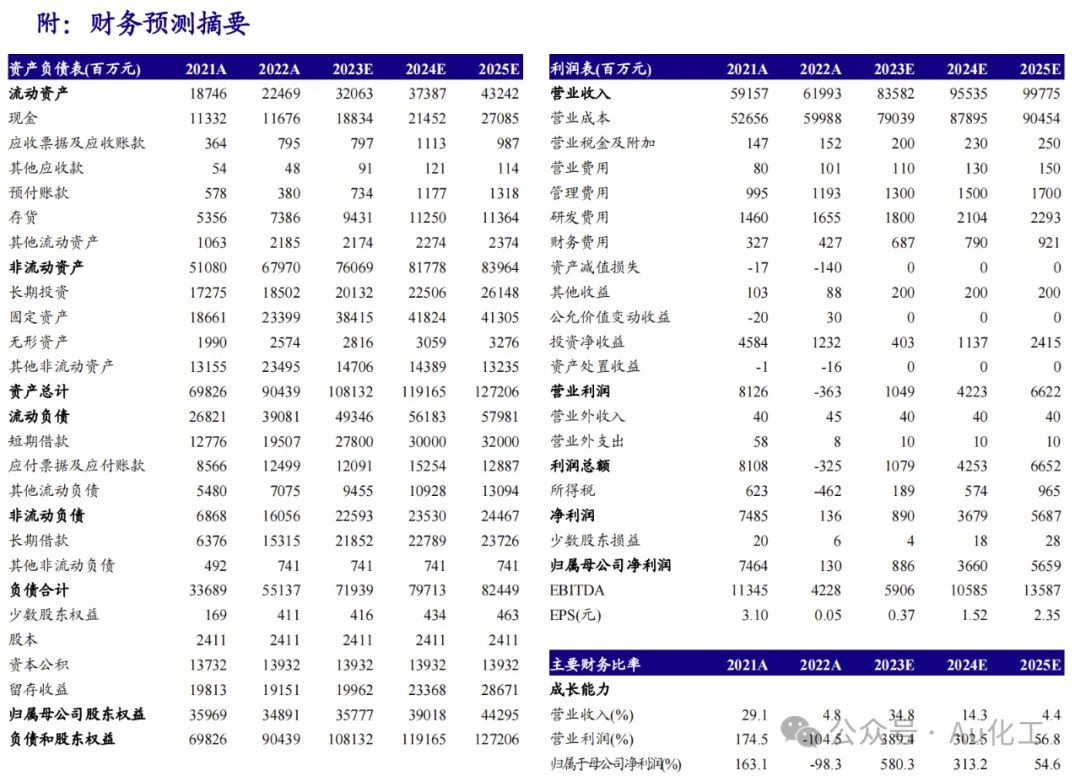
预计公司2023年业绩同比高增,看好长丝景气度修复,维持“买入”评级公司发布2023年业绩预增公告,预计2023年实现归母净利润7.5~10.0亿元,同比增长476.00%~667.99%;预计实现扣非归母净利润2.1~4.6亿元,同比增长156.19%~223.09%;预计实现扣除对联营企业和合营企业的投资收益部分的归母净利润4.7~7.2亿元,同比增长143.47%~166.59%。结合公司业绩预告,我们下调2023年并维持2024-2025年公司盈利预测,预计2023-2025年公司归母净利润分别为8.86(-6.92)、36.60、56.59亿元,EPS分别为0.37(-0.28)、1.52、2.35元,当前股价对应PE分别为33.3、8.1、5.2倍。我们看好公司作为国内长丝行业龙头,未来有望充分受益于长丝行业景气度继续修复,维持“买入”评级。
2023Q4长丝价差有所下滑,PTA盈利依旧承压分季度来看,剔除前三季度,预计2023Q4公司实现归母净利润-1.53~0.97亿元,环比下降119.17%~87.84%,预计实现扣除对联营企业和合营企业的投资收益部分的归母净利润-3.59~-1.59亿元,环比下降195.99%~129.14%。根据百川盈孚数据,2023Q4涤纶长丝POY价差(即期,下同)均值为1080元/吨,环比Q3下降6.25%。PTA方面,2023Q4 PTA价差均值155元/吨,环比上涨6.87%,尽管PTA盈利有所改善,但依旧处于承压状态。长丝行业产能投放高峰已过,行业景气度有望继续修复根据我们的统计,预计2024年长丝行业新增产能仅为90万吨。若考虑到现有部分产能搬迁、落后产能进一步出清等情况,则预计2024年实际净新增产能或为负数。2025年及以后,尽管长丝行业规划产能较多,但具有明确落地时间节点的产能相对较少,多数规划产能落地仍存不确定性。在此背景下我们认为未来长丝行业供给格局有望显著改善,后续伴随内需与直接出口的稳步增长以及终端纺服出口的边际改善,龙头企业有望充分享受长丝价格弹性。另外公司积极推动印尼北加炼化项目,未来也有望为自身打开长期成长空间。风险提示:油价大幅波动、下游需求疲软、产能投放不及预期等。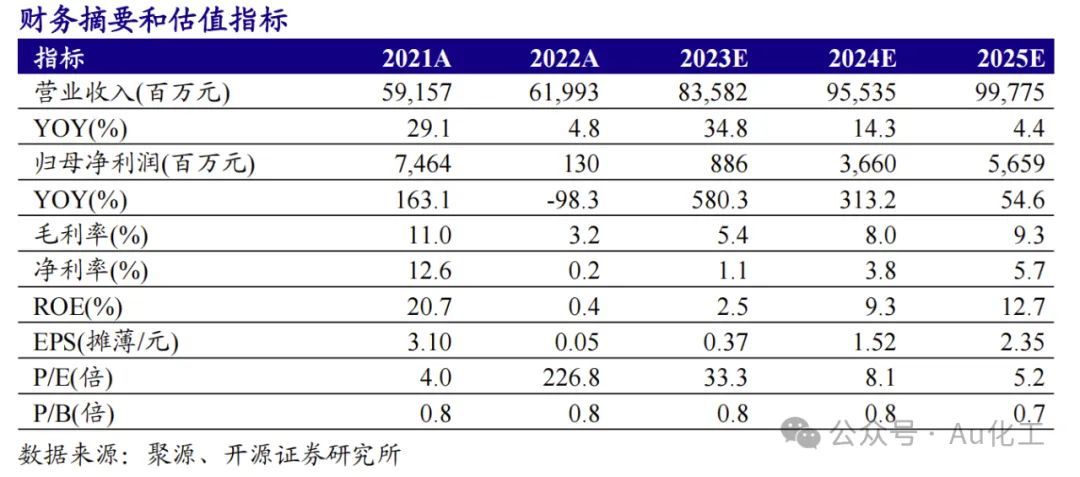
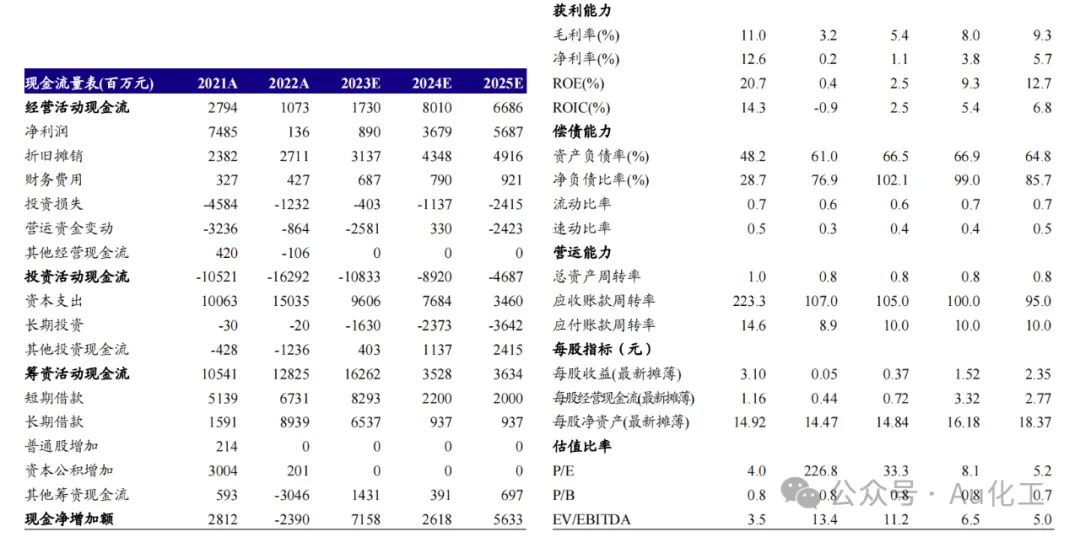
研报信息
研报发布机构:开源证券研究所
研报首次发布时间:2024.01.31
开源化工团队介绍
开源化工团队研报回顾
A.公司深度---------------
a.基础化工:
【开源化工】华鲁恒升深度报告:成本优势造就煤化工龙头,新材料项目打开未来成长空间
【开源化工】海利得深度报告:涤纶工业丝龙头业绩迎拐点,未来成长可期
【开源化工】巨化股份深度报告:制冷剂加速更新换代,氟化工龙头开启黄金十年
【开源化工】华峰氨纶深度报告:徘徊底部多年,静待氨纶龙头重装崛起
【开源化工】万华化学深度报告:聚氨酯、石化和新材料板块合力打造全球化工巨头
【开源化工】万华化学深度报告(二):美国房地产周期向上,或持续催化MDI需求增长
【开源化工】金石资源深度报告:行业唯一上市龙头,萤石高景气助力腾飞
【开源化工】金石资源深度报告(二):资源储量优势及高成长动能,金石资源开启价值发现之旅
【开源化工】金石资源深度报告(三):新兴产业创造新的需求增长极,萤石供给将现缺口
【开源化工】扬农化工深度报告:前瞻性布局蓄势待发,综合性农药巨头强者愈强
【开源化工】恒力石化深度报告:石化航母乘风破浪,炼化项目迎来业绩释放期
【开源化工】恒力石化深度报告(二):石化航母进军新能源,十年磨一剑新材料子公司整装待发
【开源化工】利民股份深度报告:杀菌剂龙头内生外延齐发力,灵活发展成长加速
【开源化工】三友化工深度报告:凛冬过后是花开,粘胶纯碱双龙头将迎来拐点
【开源化工】新凤鸣深度报告:深耕细作稳扩张,长丝龙头将启航
【开源化工】三美股份深度报告:三代制冷剂将迎“黄金十年”,静待龙头引领周期反转
【开源化工】云图控股深度报告:打造化肥全产业链优势,周期景气上行助力业绩高增长
【开源化工】江苏索普深度报告:醋酸行业龙头,乘“聚酯产业链”东风扬帆起航
【开源化工】赛轮轮胎深度报告:公司掌舵人确定,轮胎战舰再度起航角逐万亿赛道
【开源化工】滨化股份深度报告:清华工研院助力公司转型腾飞,“老滨化”重装崛起
【开源化工】和邦生物深度报告:“化工+农业+光伏”齐头并进,平台型布局助力业绩高增长
【开源化工】远兴能源深度报告:天然碱稀缺龙头,大型天然碱项目将拔地而起
【开源化工】苏博特深度报告:一门两院士, 研发驱动混凝土外加剂龙头高速成长
【开源化工】黑猫股份深度报告:炭黑龙头进军新能源材料,全力打造第二生长曲线
【开源化工】 合盛硅业深度报告:拥抱行业高景气,低成本硅业龙头持续进击
【开源化工】龙佰集团首次覆盖报告:钛白粉主业静待复苏,海绵钛与新能源多点开花
【开源化工】华鲁恒升深度报告(二):德州基地向高端产品延伸,荆州基地扩能煤气化平台
【开源化工】安宁股份首次覆盖报告:深耕钒钛磁铁矿产业,钛材项目助力公司新一轮腾飞
【开源化工】荣盛石化首次覆盖报告:具备α属性的石化行业龙头,价值重估正当时
【开源化工】兴发集团首次覆盖报告:一体化精细磷化工龙头,研发创新引领转型升级
【开源化工】亚钾国际首次覆盖报告:海外钾盐低成本开发典范,争当世界级钾肥供应商
【开源化工】桐昆股份首次覆盖报告:长丝迎反转,炼化再启航
b.新材料:
【开源化工】阿科力深度报告:主营风电材料迎拐点,光学材料将推动公司快速发展
【开源化工】利安隆深度报告:高分子材料抗老化专家,积极扩张迎广阔空间
【开源化工】利安隆深度报告(二):润滑油添加剂打造利安隆第二增长曲线
【开源化工】彤程新材深度报告:国内特种橡胶助剂龙头,新材料布局静待花开
【开源化工】彤程新材深度报告(二):入股北京科华微电子,采撷国产光刻胶明珠
【开源化工】新和成深度报告:打造综合性精细化工平台,向世界新和成目标迈进【开源化工】万润股份深度报告:站在当前时点看显示材料和沸石业务的成长空间
【开源化工】昊华科技深度报告:围绕国家科技战略,军工基因铸就央企材料平台【开源化工】濮阳惠成深度报告:顺酐酸酐衍生物隐形冠军,OLED材料成长动力十足【开源化工】瑞联新材深度报告:全球显示材料主力供应商,医药中间体CDMO新军【开源化工】长阳科技深度报告:Mini LED开启新纪元,十年十膜驱动非线性增长【开源化工】 宏柏新材深度报告:硅烷“小巨人”崛起,产品矩阵扩容带动公司高速成长
【开源化工】硅宝科技深度报告:有机硅密封胶龙头持续扩张,布局硅碳负极材料成长可期【开源化工】振华股份深度报告:铬盐主业积极进取,新能源业务蓄势待发【开源化工】洁美科技深度报告:薄型载带龙头加码离型膜,纵横一体化延伸引领成长【开源化工】东材科技深度报告:光学基膜领军者,“1+3”新材料平台布局前景可期
【开源化工】华特气体首次覆盖报告:高成长的优质特气龙头B.行业深度---------------
【开源化工】民营大炼化行业深度:逆势前行穿越周期,拐点即将显现
【开源化工】新材料系列报告之一:湿电子化学品需求与替代的成长旋律
【开源化工】化纤行业点评:看好化纤行业2021年度全年持续高景气行情,近期市场非理性杀跌迎来配置良机
【开源化工】新材料2020年三季报综述:出口型企业环比改善,军工材料高增长主线确立
【开源化工】新材料2020年报及2021一季报综述:半导体材料和膜材料高成长性凸显
【开源化工】化工行业深度报告:化工三季报业绩大幅复苏,看好未来需求复苏化工景气继续上行
【开源化工】纯碱行业深度报告:光伏玻璃产能密集待投,纯碱需求将超预期增长
【开源化工】纯碱行业系列报告二:光玻如期带动纯碱需求,密集点火下纯碱或加速上行
【开源化工】开源“碳中和”化工篇之一:碳中和将推动化工行业供给侧改革,高耗能化工行业龙头或先受益
【开源化工】开源“碳中和”化工篇之二:碳中和开启“总量控制版”供给侧改革,龙头企业将充分受益于存量资产优势
【开源化工】烧碱行业深度报告:碳中和背景下烧碱扩张放缓,景气上行蓄势待发
【开源化工】化纤行业深度报告:全球纺服需求持续复苏,中国化纤迎来历史性拐点
【开源化工】制冷剂行业深度报告:十年轮回,未来已来
【开源化工】风电材料行业深度报告:看好叶片材料革新以及海风机遇
【开源化工】化肥行业深度报告:全球粮食价格上行,化肥行业景气度回升
【开源化工】2021年报暨2022年一季报点评:基础化工行业景气延续,民营大炼化领军者业绩亮眼
【开源化工】新材料2021年报及2022一季报综述:经营业绩大幅增长,配置价值逐步凸显
【开源化工】HNBR行业深度之一:氢化丁腈-橡胶领域皇冠明珠,进军锂电赛道,市场潜力蓄势待发
【开源化工】HNBR行业深度之二:HNBR在锂电领域放量在即,万吨级市场一触即发
【开源化工】EVA行业深度报告:光伏行业高景气,EVA供需结构有望维持紧平衡
【开源化工】熔盐储能行业深度报告:熔盐储能或将放量,“两钠”及硝酸企业或将受益
【开源化工】天然气行业深度报告:欧洲天然气危机愈演愈烈,有望推动国内部分化工品步入上行周期
【开源化工】气凝胶行业深度报告:气凝胶或迎来放量元年,驶向千亿星辰大海
【开源化工】电子特气行业深度报告:电子特气迎风起,国产替代正当时
【开源化工】化工行业投资策略:800V快充趋势乘风起,技术升级催生材料发展新机遇
【开源化工】行业深度报告:碳酸锂价格见底迹象明显,锂电材料或迎来补库周期
C.策略报告---------------
【开源化工】2020年中期策略:周期否极泰来,如何布局复苏?(附基础化工、石油化工、新材料三篇策略报告)【开源化工】新材料行业2021年度投资策略:双循环新格局下,国产替代和军工材料迎历史性机遇【开源化工】化工行业2021年度投资策略:海外复苏一致预期下,全球化工供给或有扰动,坚定看好大国化工在历史性机遇下快速崛起
【开源化工】新材料行业2021年中期投资策略:全球视角下国产新材料的历史性机遇
【开源化工】2021年中期投资策略:供需共振引燃化工周期,未来已来大国化工继续引领全球
【开源化工】行业投资策略:“碳中和+新能源”,化工行业迎全面价值重估
【开源化工】化工行业2022中期策略:彼时今日,疫情后化工或重走景气路
【开源化工】2023年度投资策略:白马复苏与国产替代共振,化工现代化迎来新纪元
【开源化工】石化行业2023年度投资策略:石化行业已行至底部区间,看好宏观经济逐步复苏下的盈利修复
【开源化工】新材料2023年中期投资策略:周期与国产替代共振,化工新材料大有可为
【开源化工】基础化工2023年中期投资策略:繁星落地,静待花开
【开源化工】基础化工2024年度投资策略:周期见底,布局左侧
D.业绩综述---------------【开源化工】新材料2020年三季报综述:出口型企业环比改善,军工材料高增长主线确立
【开源化工】新材料2020年报及2021一季报综述:半导体材料和膜材料高成长性凸显
【开源化工】新材料2021年报及2022一季报综述:经营业绩大幅增长,配置价值逐步凸显
【开源化工】基础化工2021年报暨2022年一季度综述:基础化工行业景气延续,民营大炼化领军者业绩亮眼
【开源化工】新材料2022年报暨2023年一季报综述:周期底部显现,静待业绩修复
【开源化工】基础化工2022年报暨2023年一季报综述:2022年化工业绩短期承压,2023年或将底部反弹
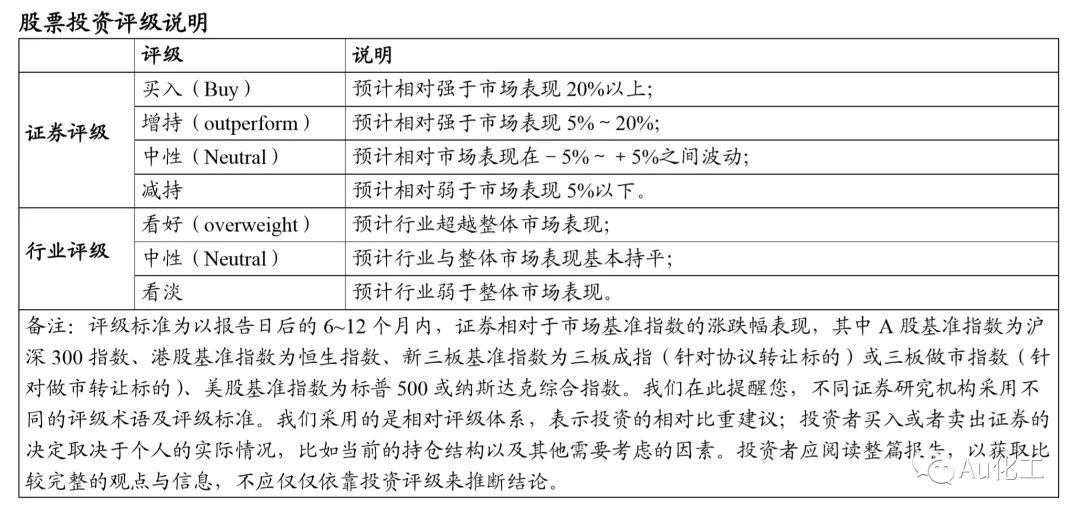
投资评级说明与法律声明
《证券期货投资者适当性管理办法》于2017年7月1日起正式实施。通过微信形式制作的本资料仅面向开源证券客户中的金融机构专业投资者,请勿对本资料进行任何形式的转发行为。若您并非开源证券客户中的金融机构专业投资者,为保证服务质量、控制投资风险,请勿订阅、接收或使用本订阅号中的信息。本资料难以设置访问权限,若给您造成不便,还请见谅!感谢您给予的理解和配合。若有任何疑问,请与我们联系。
免责声明:
开源证券股份有限公司是经中国证监会批准设立的证券经营机构,具备证券投资咨询业务资格。
本报告仅供开源证券股份有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为客户。本报告是发送给开源证券客户的,属于商业秘密材料,只有开源证券客户才能参考或使用,如接收人并非开源证券客户,请及时退回并删除。
本报告是基于本公司认为可靠的已公开信息,但本公司不保证该等信息的准确性或完整性。本报告所载的资料、工具、意见及推测只提供给客户作参考之用,并非作为或被视为出售或购买证券或其他金融工具的邀请或向人做出邀请。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可能会波动。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。客户应当考虑到本公司可能存在可能影响本报告客观性的利益冲突,不应视本报告为做出投资决策的唯一因素。本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。本公司未确保本报告充分考虑到个别客户特殊的投资目标、财务状况或需要。本公司建议客户应考虑本报告的任何意见或建议是否符合其特定状况,以及(若有必要)咨询独立投资顾问。在任何情况下,本报告中的信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。若本报告的接收人非本公司的客户,应在基于本报告做出任何投资决定或就本报告要求任何解释前咨询独立投资顾问。
本报告可能附带其它网站的地址或超级链接,对于可能涉及的开源证券网站以外的地址或超级链接,开源证券不对其内容负责。本报告提供这些地址或超级链接的目的纯粹是为了客户使用方便,链接网站的内容不构成本报告的任何部分,客户需自行承担浏览这些网站的费用或风险。
开源证券在法律允许的情况下可参与、投资或持有本报告涉及的证券或进行证券交易,或向本报告涉及的公司提供或争取提供包括投资银行业务在内的服务或业务支持。开源证券可能与本报告涉及的公司之间存在业务关系,并无需事先或在获得业务关系后通知客户。
本报告的版权归本公司所有。本公司对本报告保留一切权利。除非另有书面显示,否则本报告中的所有材料的版权均属本公司。未经本公司事先书面授权,本报告的任何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
开源证券研究所
上海
深圳
地址:上海市浦东新区世纪大道1788号陆家嘴金控广场1号楼3层
邮编:200120
邮箱:research@kysec.cn
地址:深圳市福田区金田路2030号卓越世纪中心1号楼45层
邮编:518000
邮箱:research@kysec.cn
北京
西安
地址:北京市西城区西直门外大街18号金贸大厦C2座9层
邮编:100044
邮箱:research@kysec.cn
地址:西安市高新区锦业路1号都市之门B座5层
邮编:710065
邮箱:research@kysec.cn
本文链接:http://sywcj.cn/gp/26182.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。