
市值观察|露营热后的另一面:三夫户外主业连续亏损 募资上亿买楼买理财
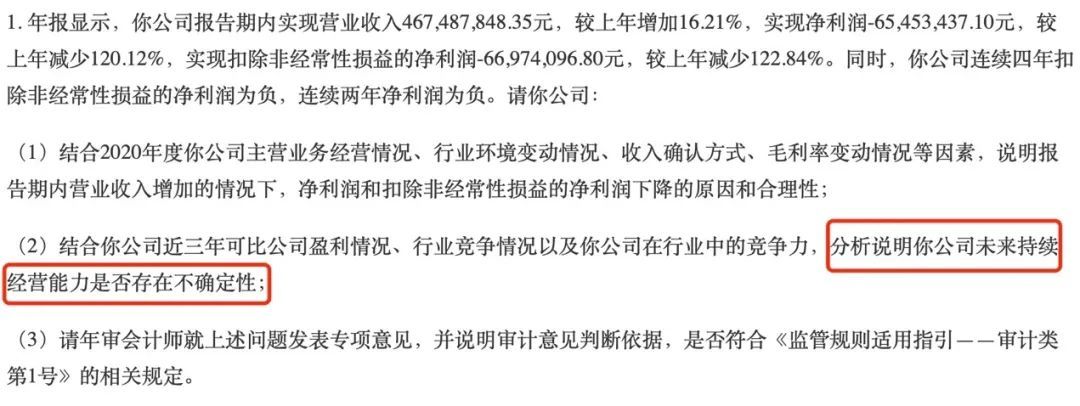
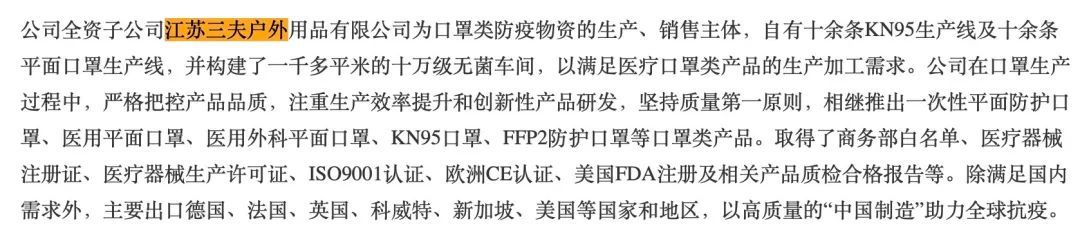
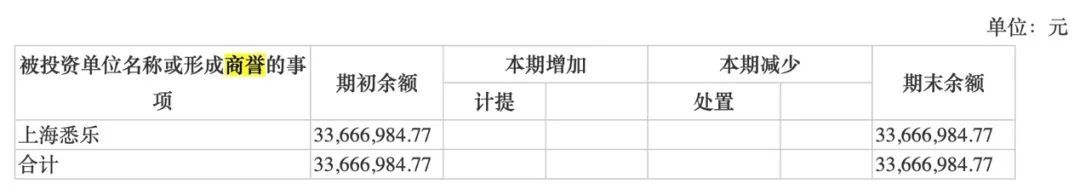
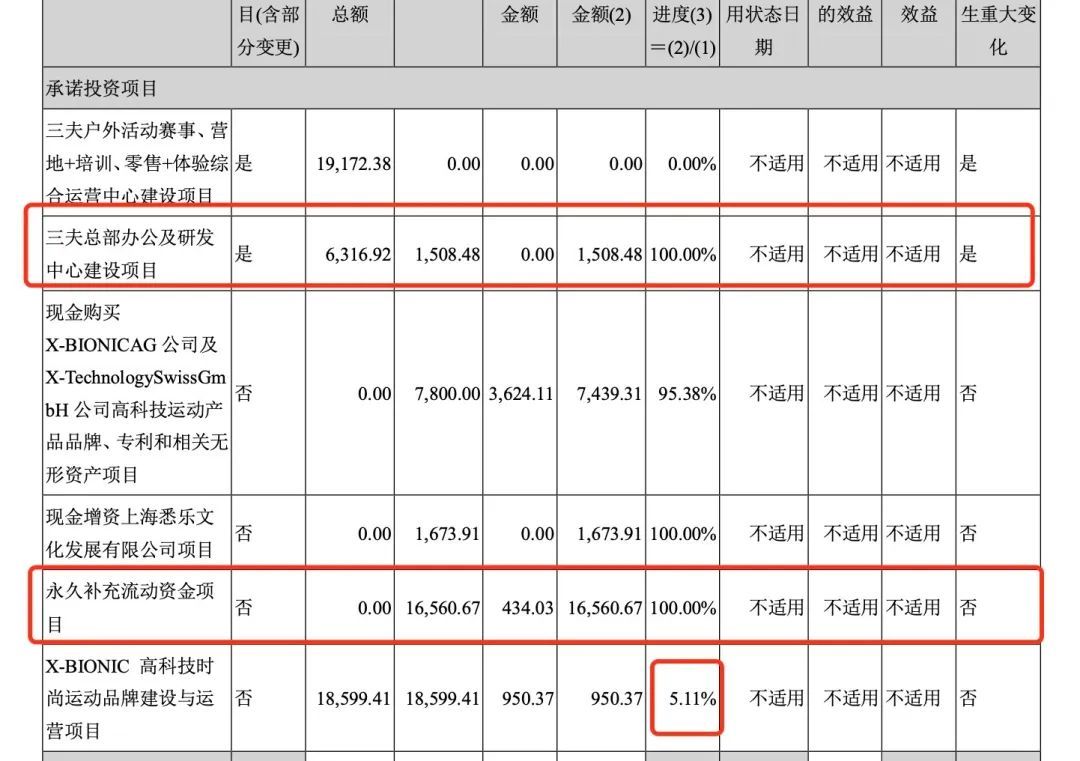
凤凰网财经《市值观察》出品三夫户外的创始人张恒这阵子或许松了一口气。这个已经经营20多年的户外品牌,今年以来迎来了密集利好。先是冬奥会和谷爱凌带起了滑雪热,之后因为疫情封控措施,户外露营成了人们的新宠,而三夫户外恰好踩在了这两个热点之上。虽然冬奥带动的滑雪产业热潮让三夫户外有了新的利润增长点,但冬奥结束后,三夫户外的股价持续下滑,年初至今已下跌28.43%,最低跌至19.74元/股。五一前后兴起的露营热,让三夫户外、牧高笛等露营经济概念股迎来了新一轮的股价飙升,但是否可持续似乎也得看公司业绩能否落地。从财务数据来看,三夫户外自2019年起净利润连续三年亏损,2022年一季度归母净利润仅239.76万元,扣非净利润仅116.82万元,同比下滑39.3%和45.76%。凤凰网财经《市值观察》发现,三夫户外主业经营疲软,多年来通过收购寻找新增量,而过往许多收购皆因眼光不佳成为烂摊子,资产减值仍在持续拖累公司净利润。此外,公司2021年定增完成后,募投项目多已发生变更,尚未更改的项目一是买房,二是补充流动资金,不久前,公司将闲置的募集资金拿去购买公司理财,不得不让人质疑公司定增的必要性。主业不振 口罩业务如昙花一现 新增量难寻4月28日,三夫户外公布了2021年年度报告和2022年一季度报告。2021年全年,三夫户外实现营业收入5.56亿元,同比增长18.83%,其中户外用品和户外服务分别占总营收比例86.64%和11.58%,口罩类业务在2021年大幅萎缩77.27%至990万元。净利润上,2021年已是三夫户外第三年亏损,亏损2616.9万元,亏损幅度收窄60.02%,扣非净利润亏损2640.26万元。2019年和2020年,三夫户外分别亏损2973.49万元和6545.34万元。单从毛利率来看,户外装备盈利能力并不算弱,2019年~2021年,三夫户外的毛利率分别为48.24%、43.43%、50.3%,但由于三夫户外做的是线下的重资产生意,公司需要不菲的费用支出,使得公司净利率常年在低位徘徊。近三年,三夫户外的净利率分别为-7.13%、-14.48%、4.54%。以2021年为例,三夫户外2021年销售费用总计1.73亿元,销售费用率高达31.11%,其中,占比最高的两项销售费用分别为职工薪酬和房屋租赁费。报告期内,三夫户外共有48家门店,其中有47家均为租赁,仅1家为自有物业。依照此前的退市规则,三夫户外2年亏损后即会被ST,三年亏损后有退市的风险,但退市新规颁布后,证监会放宽了对上市公司财务上的要求,依据新的退市新规,上市公司最近连续三个会计年度扣除非经常性损益前后净利润孰低者为负值,且最近一个会计年度财务会计报告的审计报告显示公司持续经营能力存在不确定性,同时满足这两个条件,上市公司才会被实施其他风险警示。以不久前刚刚被ST的苏宁易购为例,2021年年报中,普华永道事务所对苏宁易购出具了带与持续经营相关的重大不确定性段落的无保留意见审计报告,提示了存在可能导致对苏宁易购持续经营能力产生重大疑虑的重大不确定性。因而,同时满足了连续亏损三年和持续经营能力存在不确定性的苏宁易购被实施了其他风险警示。2020年,三夫户外的年报被问询,其中正有一项提到“公司未来持续经营能力是否存在不确定性”,这或可视作是对三夫户外是否会被ST的判断。最终结果来看,三夫户外虽然连年亏损,但仍然可以继续经营下去,等待困境反转的那一天,因此公司并未被ST。

本文链接:http://sywcj.cn/gp/26863.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。