
2022年业绩稳健高增,工业母机龙头地位持续凸显——海天精工(601882)点评报告
投资要点
事件:公司发布2022年年报,全年实现营收31.77亿元,同比+16.37%,实现归母5.21亿元,同比+40.31%,实现扣非归母4.72亿元,同+37.38%;其中,单四季度实现营收8.11亿元,同比+12.37%;实现归母1.31亿元,同比+20.94%;实现扣非归母1.27亿元,同比+24.17%。
2022Q4业绩稳健增长,盈利能力持续提升。
(1)成长性:2022Q4,公司实现营收8.11亿元,同比增长12.37%,归母净利润1.31亿元,同比增长20.94%,在去年疫情叠加行业下行(尤其二季度后,国内市场需求转弱,行业竞争加剧)背景下,公司4季度依然实现稳健增长,难能可贵。此外,公司海外销售3.37亿元,同比增长77.66%,后续拓展值得期待。复盘公司历史业绩,2020Q2以来,公司逐季的收入和利润均呈高增态势,远超行业平均增速,是行业表现较为稳健的企业,充分证明了公司作为工业母机龙头的高成长性和高盈利能力。此外,截至2022年末,公司合同负债和其他流动负债余额为11.88亿元,较3季度末增加0.51亿元,同比增长超23%,表明公司订单持续增长,在手订单充足,为后续业绩的持续高增提供有力支撑。
(2)盈利能力:2022Q4公司毛利率为32.02%,净利率为16.14%,分别同比增加3.40pct、1.14pct,提升显著,我们判断主要原因:①海外销售占比持续提升(2022年海外毛利率较国内毛利率高9.69pct);②年底确认收入的大机较多(2022年,大型的龙门和卧加毛利率比立加分别高14pct和18pct以上,大机验收期长,年底集中确认多)。复盘公司历史盈利能力,自2020Q2以来,公司盈利水平呈现快速增长趋势,净利率提升超过5个pct,充分体现了公司的作为工业母机龙头的规模化效应和成本管控能力。
重点发展新能源车等新赛道,有望持续贡献弹性。新能源车领域对机床的需求来自两方面:①结构变化催生机床需求。新能源车较传统燃油车在结构上发生重大变化,以动力总成为代表的零部件均需定制化开发机床进行加工,进而催生机床新需求。②一体压铸工艺对机床的配套需求。一体化压铸成型后,需要配套相应机床进行压铸件的毛刺与毛边等的切削,若考虑该工艺用于整车加工,根据我们测算,中国年产 800万辆新能源车对应机床(以龙门为主)总需求在440亿元左右。随着造车新势力和传统车企持续推进一体压铸工艺的量产进度,预计相关机床需求将迎来爆发。海天精工在新能源车领域具备显著优势:①已提前储备新能源车领域专机,具备先发优势,且在22年初设立新能源事业部持续提升生产能力,为该领域的需求爆发做好准备;②新能源车零部件加工和配套大型压铸机的切削加工中,大型龙门机床均是主力机型,正是公司强项所在,有望充分受益。
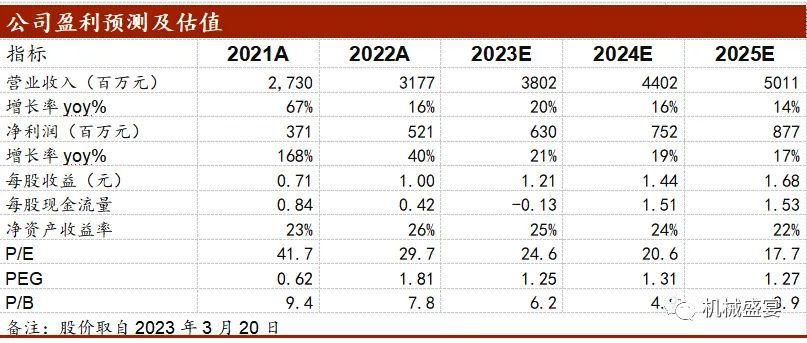
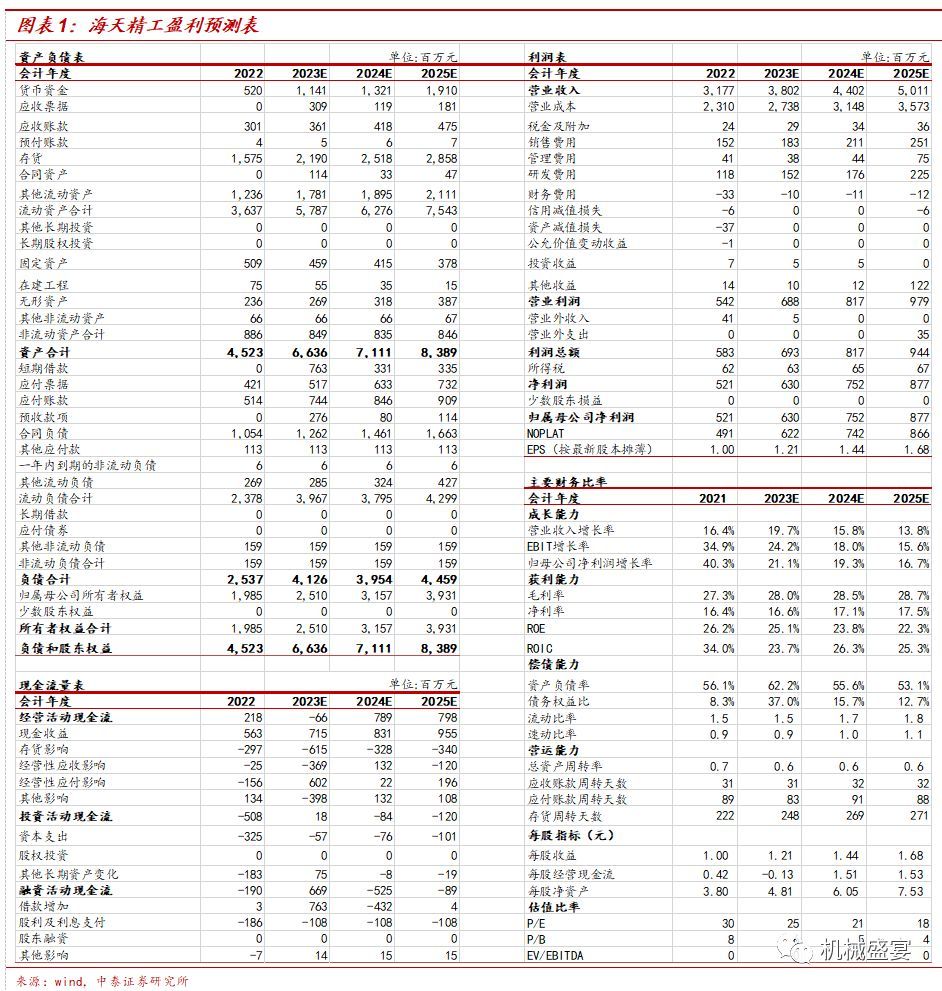
维持“买入”评级:基于公司2022年业绩高增,同时预计机床行业需求持续改善,我们调整公司盈利预测,预计2023-2025年归母净利润为6.30/7.52/8.77亿元(前值2023-2024年为6.22/7.47亿元),对应的PE分别为25、21、18倍。维持“买入”评级。
风险提示:通用设备行业复苏不及预期、公司接单水平不及预期。
机龙头地位持续凸显》—20230320
特别声明
本订阅号为中泰证券机械团队设立的。本订阅号不是中泰证券机械团队研究报告的发布平台,所载的资料均摘自中泰证券研究所已经发布的研究报告或对已经发布报告的后续解读。若因报告的摘编而产生的歧义,应以报告发布当日的完整内容为准。请注意,本资料仅代表报告发布当日的判断,相关的研究观点可根据中泰证券后续发布的研究报告在不发出通知的情形下作出更改,本订阅号不承担更新推送信息或另行通知义务,后续更新信息请以中泰证券正式发布的研究报告为准。
本订阅号所载的资料、工具、意见、信息及推测仅提供给客户作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,中泰证券及相关研究团队不就本订阅号推送的内容对最终操作建议做出任何担保。任何订阅人不应凭借本订阅号推送信息进行具体操作,订阅人应自主作出投资决策并自行承担所有投资风险。在任何情况下,中泰证券及相关研究团队不对任何人因使用本订阅号推送信息所引起的任何损失承担任何责任。市场有风险,投资需谨慎。
中泰证券及相关内容提供方保留对本订阅号所载内容的一切法律权利,未经书面授权,任何人或机构不得以任何方式修改、转载或者复制本订阅号推送信息。若征得本公司同意进行引用、转发的,需在允许的范围内使用,并注明出处为“中泰证券研究所”,且不得对内容进行任何有悖原意的引用、删节和修改。
机械组介绍
王可,中泰证券机械行业首席分析师,执业编号:S0740519080001。中南财经政法大学经济学硕士,2019年5月加入中泰证券研究所。机械行业全覆盖,2020年机械行业新财富入围团队。
郑雅梦,执业编号:S0740520080004。南京航空航天大学管理科学与工程硕士,2019年5月加入中泰证券研究所。重点覆盖新能源车零部件设备、风电零部件设备、口腔设备产业链、检测及高端科学仪器、家具设备及零部件、缝制设备、油服装备、轨道交通等领域,2020年机械行业新财富入围团队核心成员。
谢校辉,执业编号:S0740522090003。兰州大学金融学硕士,2020年7月加入中泰证券研究所。重点覆盖光伏设备、新型储能、机床产业链、刀具等领域。
王子杰,执业编号:S0740522090001。CFA 约克大学金融工程硕士,2021年9月加入中泰证券研究所。重点覆盖锂电设备、电化学储能、充电桩等领域。
张晨飞,执业编号:S0740522120001。浙江大学金融硕士,2022年3月加入中泰证券研究所。重点覆盖通用设备、3C设备、MiniLED、复合集流体等领域。
邢博阳,上海交通大学航空宇航科学与技术博士,2022年7月加入中泰证券研究所。重点覆盖钙钛矿电池、薄膜电池产业链、氢能产业链等领域。
万欣怡,华南理工大学管理科学与工程硕士,2022年7月加入中泰证券研究所。重点覆盖深海风电、油服轨交等领域。
姜楠宇,执业编号:S0740522110001。哈尔滨工业大学金融硕士,2021年11月加入中泰证券研究所。重点覆盖工程机械、先进封装等领域。
本文链接:http://www.sywcj.cn/gp/26529.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。