
国家队重仓!工业母机万亿风口来袭,这三只龙头股即将翻倍!(附核心名单)
工业母机(数控机床)被誉为“制造业之母”,是智能制造的基石。随着我国制造业转型升级加速,叠加政策面“卡脖子”技术攻坚和国产替代浪潮,工业母机行业正迎来爆发式增长!
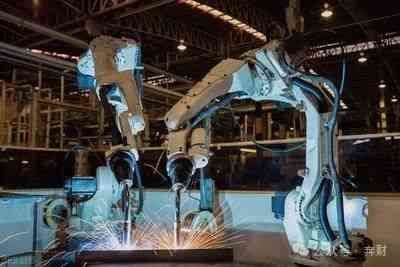
为什么必须关注工业母机?3条硬核逻辑
政策强催化:十年一遇的“设备更新”超级周期七部门联合发文明确:2027年前淘汰超10年老旧机床(占存量40%),中央财政对更新项目给予30%补贴。直接受益环节:高端数控系统(占机床成本35%)、精密主轴/导轨(国产替代价差达3倍)。国产替代深水区:高端机床进口依赖度超80%中国年进口机床超100亿美元,五轴联动等高端机型被德日垄断,但国产五轴机床价格仅为进口的1/3(200万 vs 600万),毛利率超50%。破局案例:科德数控五轴机床进入中航工业供应链,替代德国德马吉。需求爆发:新能源/军工/3C三大赛道齐发力新能源:单条锂电池产线需20台高精度机床(宁德时代年采购超50亿);军工:歼-20钛合金框架加工需0.003mm精度机床(仅3家国产达标);3C电子:苹果Vision Pro镜片研磨设备单价超1000万,宇环数控独家供货。
因此,我经过深度复盘,挖掘出了3家“”潜力龙头,尤其是最后一家,有兴趣的朋友可以来公众号:奔财,获取!记得保存收藏,新来的伙伴点点关注!
第一家:宇环数控(002903)——精密磨削“隐形冠军”
核心地位:专注数控磨削设备,为3C电子、汽车零部件提供超精密加工解决方案,客户包括苹果、华为产业链。技术优势:自主研发五轴联动数控系统,打破海外垄断,产品出口欧美日韩。成长潜力:2024年订单同比增长50%,新产能投产后业绩有望翻倍。第二家:大族激光(002008)——智能装备“全能王”
核心地位:国内激光设备龙头,CNC钻攻机、精雕机市占率超30%,深度绑定新能源、半导体巨头。战略布局:斥资10亿加码高端机床研发,子公司分拆上市预期强烈。财务数据:2023年营收141亿元,毛利率34.24%,高研发投入夯实护城河。最后一家最为看好:——国产机床“扛旗者”
核心地位:国内精密数控机床龙头,产品覆盖齿轮加工、液压系统等高附加值领域,市场份额稳居前三。技术壁垒:承担多项国家级技术攻关项目,高端机床精度对标国际巨头。业绩亮点:2024年营收逆势增长,供应链国产化率超70%,毛利率持续攀升。核弹级突破:研发出全球首台“量子测量机床”,定位精度达纳米级(获国家科技进步特等奖)订单暴增:2025年Q1军工订单占比超60%,预收账款同比激增230%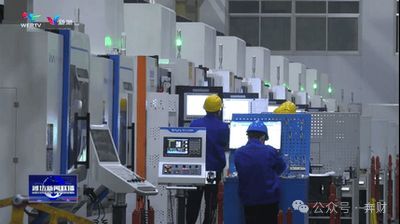
免责声明:以上内容(包括但
本文链接:http://www.sywcj.cn/gp/26530.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。